Domain deutsches-joomlaforum.de kaufen?
Wir ziehen mit dem Projekt
deutsches-joomlaforum.de um.
Sind Sie am Kauf der Domain
deutsches-joomlaforum.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain deutsches-joomlaforum.de kaufen?
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **


Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
SELBSTBEHALT UND RÜCKFALL, Taschenbuch von Harsha Tolani,Ajay Kubavat,Shrish Charan Srivastava, Verlag Unser Wissen, 978-620-4-61401-4Selbstbehalt Und Rückfall, Taschenbuch Von Harsha Tolani,ajay Kubavat,shrish Charan Srivastava, Verlag Unser Wissen, 978-620-4-61401-4, Seitenanzahl: 28882,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
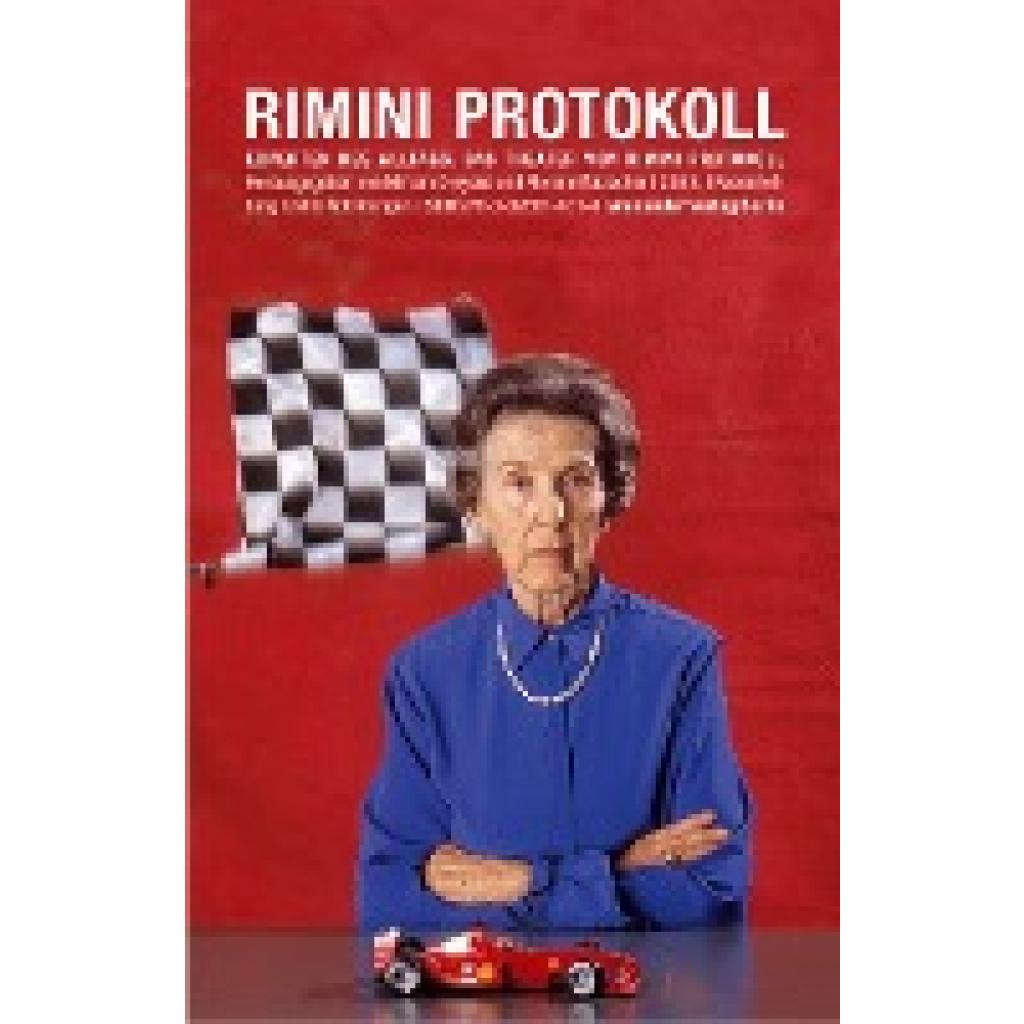
Experten des AlltagsExperten des Alltags , Selten findet die Auseinandersetzung mit der Realität so konsequent, radikal und zugleich einfühlsam, raffiniert und spielerisch statt, wie im Theater von Rimini Protokoll: Alte Damen um die Achtzig, Teenager, arbeitslose Fluglotsen, gescheiterte Bürgermeisterkandidaten, Vietnamsoldaten, Trauerredner, Fernfahrer, Rechtsanwälte - immer stehen 'echte Menschen' im Mittelpunkt der Inszenierungen. Markenzeichen ihrer dokumentarischen Inszenierungen ist die Arbeit mit nichtprofessionellen Darstellern, die als 'Experten' direkt aus dem Alltag auf die Bühne geholt werden. Auch mit der Auswahl außergewöhnlicher Spielorte - u.a. der am politischen Veto gescheiterte Versuch, den ehemaligen Bundestag in Bonn zu bespielen (Deutschland 2, 2002), die Liveinszenierung eines Platzes in der Hannoveraner Innenstadt (Sonde Hannover, 2002) oder per Handy gesteuerte Spaziergänge durch Berlin Kreuzberg und Kalkutta (Call Cutta. A mobile phone theatre, 2005) - machen Rimini Protokoll auf sich aufmerksam. Erstmals wird nun die Arbeit des erfolgreichen Regietrios in einem Band dargestellt und reflektiert. Journalisten, Wissenschaftler und Künstler, die seit vielen Jahren mit dem Werk von Rimini Protokoll vertraut sind, widmen sich in essayistischen, wissenschaftlichen und dokumentarischen Beiträgen unterschiedlichen Fragestellungen und Projekten im Rahmen einer umfassenden Monographie. Zahlreiche Fotographien und ein vollständiges Werkverzeichnis ergänzen den Band. Mit Beiträgen von Eva Behrendt, Diedrich Diederichsen, Heiner Goebbels, Martina Müller-Wallraf, Hans-Thies Lehmann, Annemarie Matzke,Tobi Müller, Rimini Protokoll, Georg Seeßen, Gerald Siegmund , Sonstige > Lichter & Leuchten , Erscheinungsjahr: 200712, Redaktion: Dreyssee, Miriam~Malzacher, Florian, Seitenzahl/Blattzahl: 232, Abbildungen: zahlreiche z.T. farbige Abbildungen, Keyword: Angewandte Theaterwissenschaft; Bühne; Dokumentationstheater; Improvisation; Laien; Performance; Realität; Regie; Rimini Protokoll; Schauspiel; Theater; Theaterregie; Theaterwissenschaft; Wirklichkeit, Fachschema: Drama / Theater~Theater~Performance (künstlerisch)~Regisseur - Regie, Fachkategorie: Theaterregie und Theaterproduktion, Warengruppe: HC/Theater/Ballett/Film/Fernsehen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 239, Breite: 172, Höhe: 21, Gewicht: 519, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Experten-Forum Powertrain: Komponenten und Kompetenzen zukünftiger Antriebe 2022, Taschenbuch von , Springer Fachmedien Wiesbaden GmbH,Experten-forum Powertrain: Komponenten Und Kompetenzen Zukünftiger Antriebe 2022, Taschenbuch Von, Springer Fachmedien Wiesbaden Gmbh, 978-3-658-42939-3, Seitenanzahl: 138119,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **

Was ist Selbstbehalt bei handyversicherung?
Was ist Selbstbehalt bei handyversicherung? Ein Selbstbehalt ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Dies dient dazu, die Versicherungskosten für den Versicherer zu senken und den Versicherten dazu zu ermutigen, vorsichtig mit ihrem Gerät umzugehen. Der Selbstbehalt kann je nach Versicherungsanbieter und Vertrag variieren und wird in der Regel bei Vertragsabschluss festgelegt. Es ist wichtig, den Selbstbehalt zu kennen, da er Auswirkungen auf die Höhe der Versicherungsprämie und die Gesamtkosten im Schadensfall haben kann. **
Was ist Selbstbehalt bei Autoversicherung?
Selbstbehalt bei Autoversicherung ist der Betrag, den der Versicherungsnehmer im Falle eines Schadens selbst tragen muss, bevor die Versicherung einspringt. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. Der Selbstbehalt dient dazu, dass Versicherungsnehmer auch einen Teil der Kosten selbst tragen und somit vorsichtiger im Straßenverkehr agieren. Es gibt unterschiedliche Selbstbehaltsstufen, die bei Vertragsabschluss festgelegt werden können. Es ist wichtig, die Höhe des Selbstbehalts sorgfältig zu wählen, um die richtige Balance zwischen Versicherungskosten und Eigenbeteiligung zu finden. **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Selbstbehalt und Beziehungsstrukturen bei Verbriefungstransaktionen, Taschenbuch von Chris Hoffmann, Josef Eul Verlag, 978-3-8441-0307-6Selbstbehalt Und Beziehungsstrukturen Bei Verbriefungstransaktionen, Taschenbuch Von Chris Hoffmann, Josef Eul Verlag, 978-3-8441-0307-6, Seitenanzahl: 19649,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SELBSTBEHALT UND RÜCKFALL, Taschenbuch von Harsha Tolani,Ajay Kubavat,Shrish Charan Srivastava, Verlag Unser Wissen, 978-620-4-61401-4Selbstbehalt Und Rückfall, Taschenbuch Von Harsha Tolani,ajay Kubavat,shrish Charan Srivastava, Verlag Unser Wissen, 978-620-4-61401-4, Seitenanzahl: 28882,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Experten des AlltagsExperten des Alltags , Selten findet die Auseinandersetzung mit der Realität so konsequent, radikal und zugleich einfühlsam, raffiniert und spielerisch statt, wie im Theater von Rimini Protokoll: Alte Damen um die Achtzig, Teenager, arbeitslose Fluglotsen, gescheiterte Bürgermeisterkandidaten, Vietnamsoldaten, Trauerredner, Fernfahrer, Rechtsanwälte - immer stehen 'echte Menschen' im Mittelpunkt der Inszenierungen. Markenzeichen ihrer dokumentarischen Inszenierungen ist die Arbeit mit nichtprofessionellen Darstellern, die als 'Experten' direkt aus dem Alltag auf die Bühne geholt werden. Auch mit der Auswahl außergewöhnlicher Spielorte - u.a. der am politischen Veto gescheiterte Versuch, den ehemaligen Bundestag in Bonn zu bespielen (Deutschland 2, 2002), die Liveinszenierung eines Platzes in der Hannoveraner Innenstadt (Sonde Hannover, 2002) oder per Handy gesteuerte Spaziergänge durch Berlin Kreuzberg und Kalkutta (Call Cutta. A mobile phone theatre, 2005) - machen Rimini Protokoll auf sich aufmerksam. Erstmals wird nun die Arbeit des erfolgreichen Regietrios in einem Band dargestellt und reflektiert. Journalisten, Wissenschaftler und Künstler, die seit vielen Jahren mit dem Werk von Rimini Protokoll vertraut sind, widmen sich in essayistischen, wissenschaftlichen und dokumentarischen Beiträgen unterschiedlichen Fragestellungen und Projekten im Rahmen einer umfassenden Monographie. Zahlreiche Fotographien und ein vollständiges Werkverzeichnis ergänzen den Band. Mit Beiträgen von Eva Behrendt, Diedrich Diederichsen, Heiner Goebbels, Martina Müller-Wallraf, Hans-Thies Lehmann, Annemarie Matzke,Tobi Müller, Rimini Protokoll, Georg Seeßen, Gerald Siegmund , Sonstige > Lichter & Leuchten , Erscheinungsjahr: 200712, Redaktion: Dreyssee, Miriam~Malzacher, Florian, Seitenzahl/Blattzahl: 232, Abbildungen: zahlreiche z.T. farbige Abbildungen, Keyword: Angewandte Theaterwissenschaft; Bühne; Dokumentationstheater; Improvisation; Laien; Performance; Realität; Regie; Rimini Protokoll; Schauspiel; Theater; Theaterregie; Theaterwissenschaft; Wirklichkeit, Fachschema: Drama / Theater~Theater~Performance (künstlerisch)~Regisseur - Regie, Fachkategorie: Theaterregie und Theaterproduktion, Warengruppe: HC/Theater/Ballett/Film/Fernsehen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 239, Breite: 172, Höhe: 21, Gewicht: 519, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
Ähnliche Suchbegriffe für Selbstbehalt
-
Experten-Forum Powertrain: Komponenten und Kompetenzen zukünftiger Antriebe 2022, Taschenbuch von , Springer Fachmedien Wiesbaden GmbH,Experten-forum Powertrain: Komponenten Und Kompetenzen Zukünftiger Antriebe 2022, Taschenbuch Von, Springer Fachmedien Wiesbaden Gmbh, 978-3-658-42939-3, Seitenanzahl: 138119,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
UYN Erste Hilfe COMMUNITY MASK M-L, Größe L in Blau BlauMasken können das Bewusstsein für „SocialDistancing“ sowie gesundheitsbezogenen achtsamen Umgang mit sich und anderen unter- stützen. Die UYN Community-Maske schmiegt sich perfekt um Mund und Nase und dichtet an den Rändern ergonomisch ab. Sie ist auf Grund dreidimensionaler Stricktechnologie atmungsaktiv und dank der Verarbeitung von Texlyte Nano feuchtigkeitsabweisend und trocknet sehr schnell. Es ist wichtig die Maske regelmässig bei 60 ̊ C zu waschen. Das ist ausreichend, um Erreger und Viren zu eliminieren. Die Maske sollte nur zur Eigennutzung verwendet werden – auch für sportliche Aktivitäten geeignet. Langanhaltend und wiederverwendbar. Die Community-Maske ist kein medizinisches Produkt und schützt nicht vor Ansteckungen. Die Maske verringert das Risiko, andere anzustecken, weil sie die Reichweite der Tröpfchen, die beim Husten, Niesen oder Sprechen herausgeschleudert werden, mindern kann.10,90 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Experten-Forum Powertrain: Komponenten und Kompetenzen zukünftiger Antriebe 2022, Taschenbuch von , Springer Fachmedien Wiesbaden GmbH,Experten-forum Powertrain: Komponenten Und Kompetenzen Zukünftiger Antriebe 2022, Taschenbuch Von, Springer Fachmedien Wiesbaden Gmbh, 978-3-658-42552-4, Seitenanzahl: 158119,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was ist Selbstbehalt bei handyversicherung?
Was ist Selbstbehalt bei handyversicherung? Ein Selbstbehalt ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Dies dient dazu, die Versicherungskosten für den Versicherer zu senken und den Versicherten dazu zu ermutigen, vorsichtig mit ihrem Gerät umzugehen. Der Selbstbehalt kann je nach Versicherungsanbieter und Vertrag variieren und wird in der Regel bei Vertragsabschluss festgelegt. Es ist wichtig, den Selbstbehalt zu kennen, da er Auswirkungen auf die Höhe der Versicherungsprämie und die Gesamtkosten im Schadensfall haben kann. **
-
Was ist Selbstbehalt bei Autoversicherung?
Selbstbehalt bei Autoversicherung ist der Betrag, den der Versicherungsnehmer im Falle eines Schadens selbst tragen muss, bevor die Versicherung einspringt. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. Der Selbstbehalt dient dazu, dass Versicherungsnehmer auch einen Teil der Kosten selbst tragen und somit vorsichtiger im Straßenverkehr agieren. Es gibt unterschiedliche Selbstbehaltsstufen, die bei Vertragsabschluss festgelegt werden können. Es ist wichtig, die Höhe des Selbstbehalts sorgfältig zu wählen, um die richtige Balance zwischen Versicherungskosten und Eigenbeteiligung zu finden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.